「住宅ローン、うちはいくら借りられるんだろう?」——家づくりで最初に気になるお金の話です。
でも、銀行のシミュレーションで出る「借りられる額」を、そのまま予算にしてはいけません。借りられる額と、無理なく返していける「借りていい額」は、別ものだからです。
私は住宅営業を13年やってきました。売る側でも、貸す側(銀行)でもない中立の立場から、住宅ローンの借入額の考え方を、家づくりの実務にそって正直に解説します。
※金利タイプや団信など個別の商品選びは、銀行・FPなど専門家にご相談ください。ここでは一般的な考え方をお伝えします。
「借りられる額」と「借りていい額」は違う
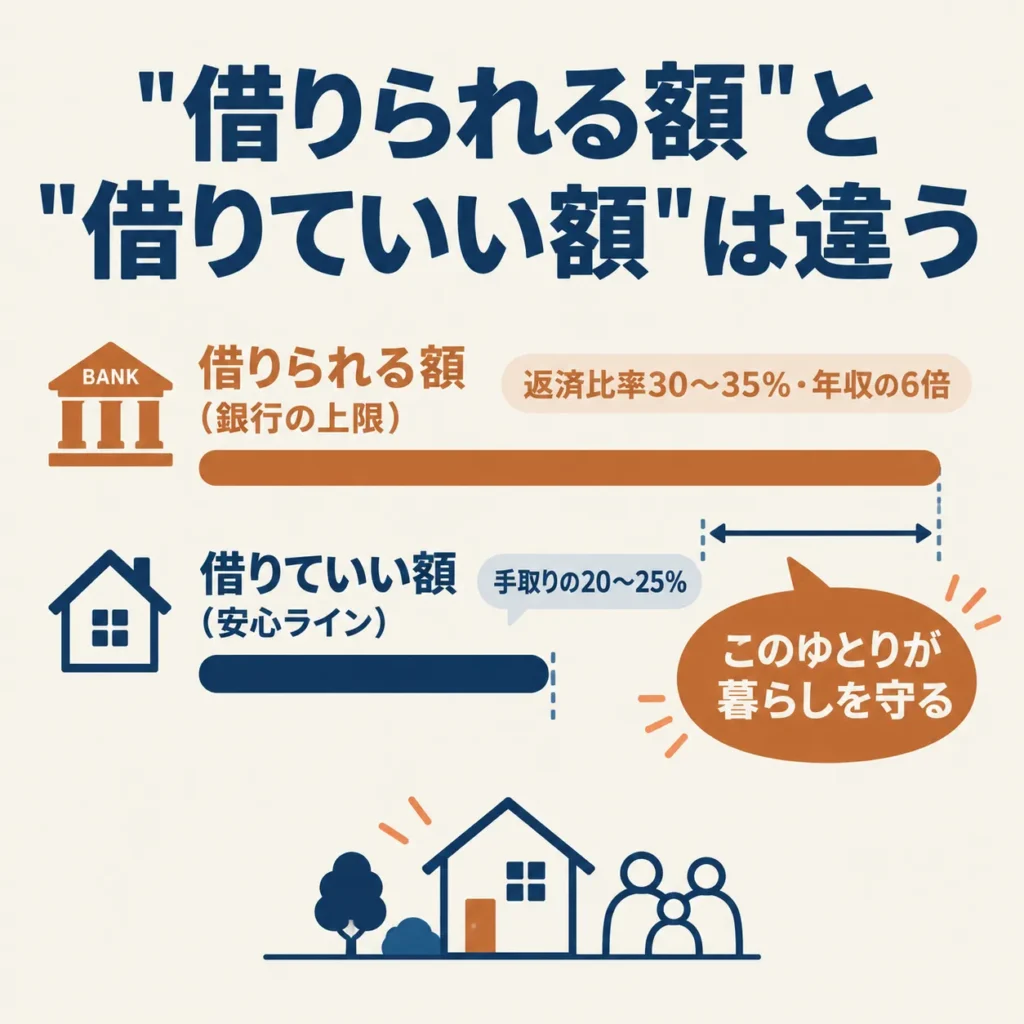
銀行は、あなたが「返せるか」より「貸して回収できるか」で貸せる上限を決めます。だから、審査に通る額=あなたに最適な額、ではありません。
- 借りられる額:銀行が「貸してよい」と判断する上限(年収・返済比率で決まる)
- 借りていい額:あなたの生活・将来の支出をふまえ、無理なく返せる額
- この2つには、数百万円〜1,000万円の差が出ることもあります
中立の立場だからはっきり言えます。「借りられるだけ借りる」は、いちばん危ない予算の組み方です。
「借りられる額」の決まり方|返済比率と年収倍率
銀行はおもに返済比率で借入上限を決めます。
- 返済比率=年間返済額 ÷ 額面年収。銀行の上限はおおむね30〜35%
- 年収倍率の目安は、35年ローンで年収の5〜7倍といわれる
- ただしこれは「上限」。上限まで借りると、生活を圧迫しやすい
※実際の借入可能額は、金利・借入期間・他の借入・審査基準で変わります。正確な額は銀行のシミュレーションや窓口で確認してください。
「借りていい額」の目安|手取りの20〜25%で考える
無理なく返すなら、返済額は「額面」ではなく「手取り」で、20〜25%以内が目安です。
| 考え方 | 計算のしかた | ねらい |
|---|---|---|
| 上限(銀行基準) | 額面年収 × 30〜35% | 審査に通る上限 |
| 安心ライン | 手取り年収 × 20〜25% | 将来も無理なく返せる |
| 判断 | 2つの間で、家計と将来支出から決める | 借りすぎを防ぐ |
たとえば手取り年収400万円なら、年間返済80〜100万円(月6.6〜8.3万円)が安心ラインの目安。ここに固定資産税や修繕費も加わることを忘れずに。
年収別シミュレーション|借りられる額と安心の借入額
イメージをつかむために、年収別に「借りられる額」と「安心の借入額(手取り20〜25%)」を並べてみます。
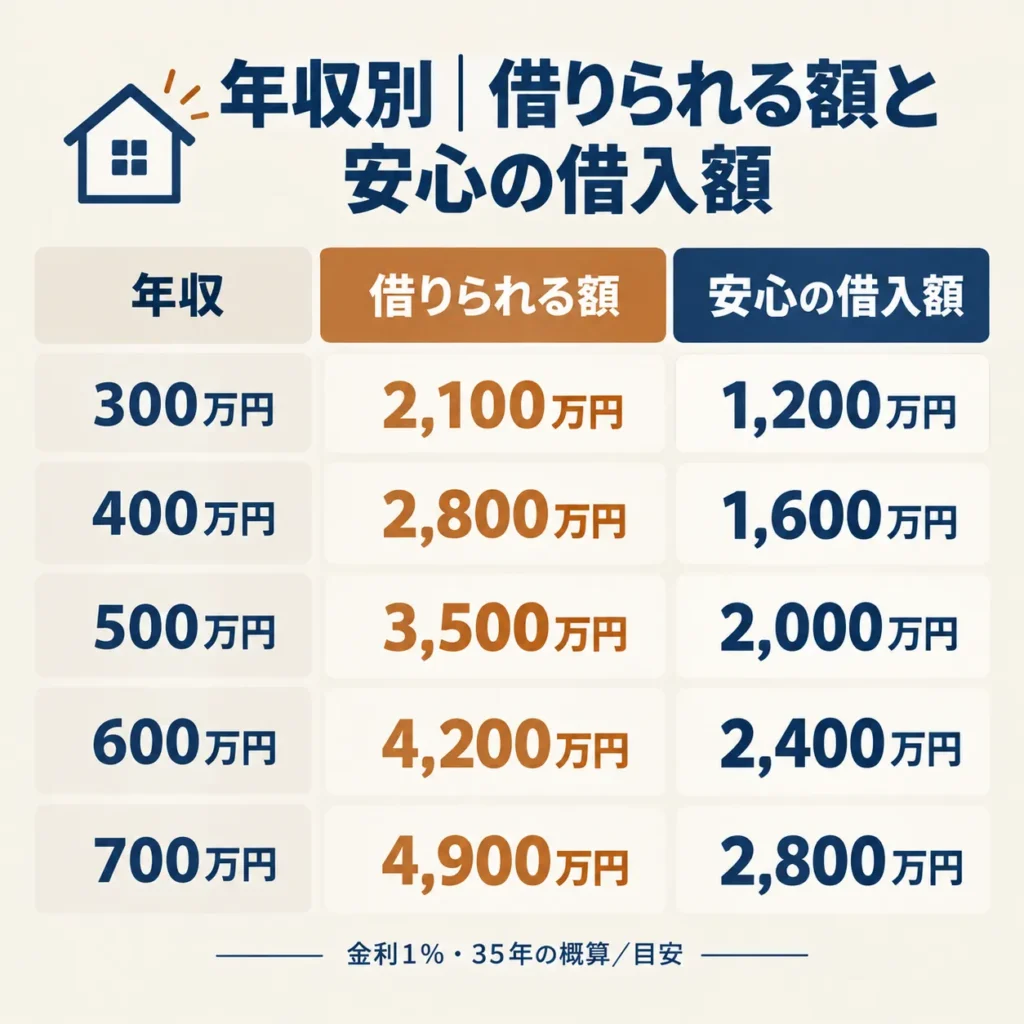
| 額面年収 | 借りられる額の目安 (年収6倍・上限イメージ) | 安心の借入額 (手取り20〜25%) |
|---|---|---|
| 300万円 | 約1,800万円 | 約1,400〜1,800万円 |
| 400万円 | 約2,400万円 | 約1,800〜2,300万円 |
| 500万円 | 約3,000万円 | 約2,300〜2,900万円 |
| 600万円 | 約3,600万円 | 約2,700〜3,400万円 |
| 700万円 | 約4,200万円 | 約3,100〜3,900万円 |
※金利年1%・35年・元利均等返済で試算した概算。手取りは額面の約78〜80%で計算。金利・返済期間・家族構成・他の借入で変わるため、あくまで目安です。正確な額は銀行のシミュレーションでご確認ください。
「借りられる額」と「安心の借入額」には、数百万円の差があります。この差が、家を建てた後の暮らしのゆとりになります。
頭金の考え方|「いくら入れるか」より「いくら残すか」
頭金は必ずしも必要ではありませんが、考え方を知っておくと資金計画がぶれません。
- 頭金0(フルローン)も可能:ただし諸費用(登記・手数料・保険など)は現金が基本
- 頭金を入れる効果:月々の返済が軽くなる/総利息が減る/審査に有利になりやすい
- 入れすぎ注意:手元資金を使い切らない。生活予備費・引越し・家具家電の分は残す
- 目安:諸費用+予備費(生活費の半年分など)は手元に残し、余力を頭金に
「頭金をいくら入れるか」より「手元にいくら残すか」で考えると、失敗しません。貯金を全部つぎ込むと、入居後の想定外に対応できなくなります。
【元営業の視点】なぜ上限まで借りると危ないのか
契約のときは「返せる気がする」もの。でも、家を建てた後には、こんな支出が待っています。
- 教育費:子どもの進学で家計は大きく変わる
- 車・家電の買い替え、修繕費:家は10〜15年で外壁・給湯器などの出費
- 金利上昇:変動金利なら、返済額が増える可能性
- 収入の変化:ボーナス減・転職・片働きへの変化
上限まで借りていると、これらの「想定外」に耐えられません。余白を持った借入額が、結局いちばん安全です。
注文住宅ならではの注意|つなぎ融資と諸費用
注文住宅は、建売と違ってお金を数回に分けて払うため、住宅ローンだけでは足りない場面があります。
- つなぎ融資:着工金・上棟金など、ローン実行前の支払いに使う短期融資。利息がかかる
- 諸費用は現金が基本:登記・ローン手数料・火災保険など(借入額とは別に用意)
- 土地から買う場合:土地の決済と建物の融資のタイミングにも注意
本体以外にかかるお金は付帯工事・諸費用の内訳にまとめています。
審査で見られること|他の借入に注意
住宅ローンの審査では、年収だけでなく「他の借入」も見られます。
- 車のローン・カードローン・奨学金:これらも返済比率に含まれ、借入可能額が下がる
- クレジットカードのリボ・キャッシング枠:使っていなくても影響することがある
- 審査前に、不要な借入・カードは整理しておくと有利
金利タイプ(変動・固定)は「専門家と決める」
変動金利と固定金利、どちらが得かは、金利の先行きしだいで断定できません。
大事なのは「金利が上がっても返せる借入額にしておく」こと。金利タイプや団信の選び方は、銀行やFPなど専門家に、あなたの状況を伝えて相談してください。中立の立場では、その前提となる「無理のない借入額か」を一緒に整理できます。
予算全体は「返せる額から総額」で考える
借入額は、予算全体の一部です。「返せる額 → 総額 → 土地と建物の配分」の順で考えると、借りすぎを防げます。詳しくは注文住宅の予算の決め方へ。
無理のない借入額か迷ったら|中立の第三者に相談
「銀行に言われた額、本当にうちで返せる?」と不安なら、売る側でも貸す側でもない第三者に相談してください。すまいのみちしるべは、茨城・水戸で家づくりの無料相談を受けています。元営業の中立の立場で、無理のない予算・借入額の考え方を一緒に整理します。会社名や年収を伏せたままでも大丈夫です。
よくある質問
▼ あわせて読みたい(家づくりのお金)
- 注文住宅の予算の決め方|返せる額から総額を考える
- 付帯工事・諸費用の内訳|本体価格に入らないお金
- 注文住宅の値引き|相場・限界・交渉のコツ
- 見積書の見方|「一式」の裏側
- 茨城の注文住宅の相場|坪単価・総額
資金計画では、補助金で負担を軽くできる場合があります。茨城で使える住宅補助金まとめもあわせてどうぞ。
まとめ
- 「借りられる額」≠「借りていい額」。銀行の上限を予算にしない
- 借りられる額=返済比率30〜35%・年収5〜7倍が目安(上限)
- 借りていい額=手取りの20〜25%で、将来の支出もふまえて
- 注文住宅はつなぎ融資・諸費用(現金)にも注意
- 金利タイプは専門家と。中立の立場では「無理のない借入額か」を一緒に整理
住宅ローンの借入額に迷ったら、茨城・水戸のすまいのみちしるべにご相談ください。元営業の中立の立場で、無理のない予算を一緒に考えます。


コメント